Una tarjeta digital es un medio de pago sin plástico: los mismos datos de siempre, guardados y administrados desde una aplicación. Para quien nunca ha usado una, las dudas se acumulan rápido. Estas son las preguntas que más se repiten, con respuestas aterrizadas en México.
¿Qué datos tiene una tarjeta que no existe en físico?
Los mismos que una tarjeta convencional. Según la CONDUSEF, las tarjetas virtuales conservan un número de 16 dígitos, una fecha de vencimiento y un código de seguridad, el CVV. Lo que cambia es el soporte: se generan en línea, no se emiten en plástico y se gestionan desde la banca digital o una aplicación móvil.
Eso explica por qué se pueden obtener en minutos, sin ir a una sucursal ni esperar un envío. También explica por qué los comercios en línea las aceptan igual que cualquier otra: para ellos, los datos son idénticos.
¿Débito o crédito?
Hay de los dos tipos. La versión digital de una tarjeta de débito descuenta de tu saldo disponible; la de crédito usa una línea que te otorga la institución y que después debes pagar. La forma de cobrar no depende del formato, depende del producto que respalda la tarjeta.
Esa distinción importa porque las reglas de costos se heredan intactas. Intereses, comisiones y fechas de corte funcionan igual en una tarjeta de crédito digital que en una física, así que conviene revisar el Costo Anual Total, el CAT, antes de usarla con frecuencia.
¿Cómo se pide una y quién la emite?
Normalmente el trámite arranca en una aplicación: se registran tus datos, se valida tu identidad y la institución decide si te otorga el producto. Algunas plataformas de pagos tienen su propia oferta; un ejemplo es TarjetaMi, la tarjeta de crédito de Mercado Pago, que se maneja desde la app. Para entender sus condiciones antes de solicitarla, puedes leer sobre TarjetaMi de Mercado Pago y comparar con otras opciones del mercado.
Un dato práctico: la institución que emite el producto es quien responde ante ti, y es la que figura en el contrato. Conviene guardar una copia de las condiciones, tal como las recibes en pantalla.
¿Es más segura que una tarjeta física?
En varios aspectos sí. La CONDUSEF señala que, al haber menos plásticos circulando, baja el riesgo de robo o clonación, y que algunas tarjetas virtuales permiten generar un número distinto para cada compra. También puedes poner límites de gasto o congelarla cuando no la uses, lo que dificulta un cargo que no reconozcas.
Tener la tarjeta en el celular desplaza el punto débil. Si alguien accede a tu teléfono desbloqueado o a tu cuenta, tiene acceso a la tarjeta. Por eso cuentan el bloqueo de pantalla, las contraseñas distintas y desconfiar de mensajes que piden códigos o datos de acceso.
¿Sirve para pagar en tiendas físicas?
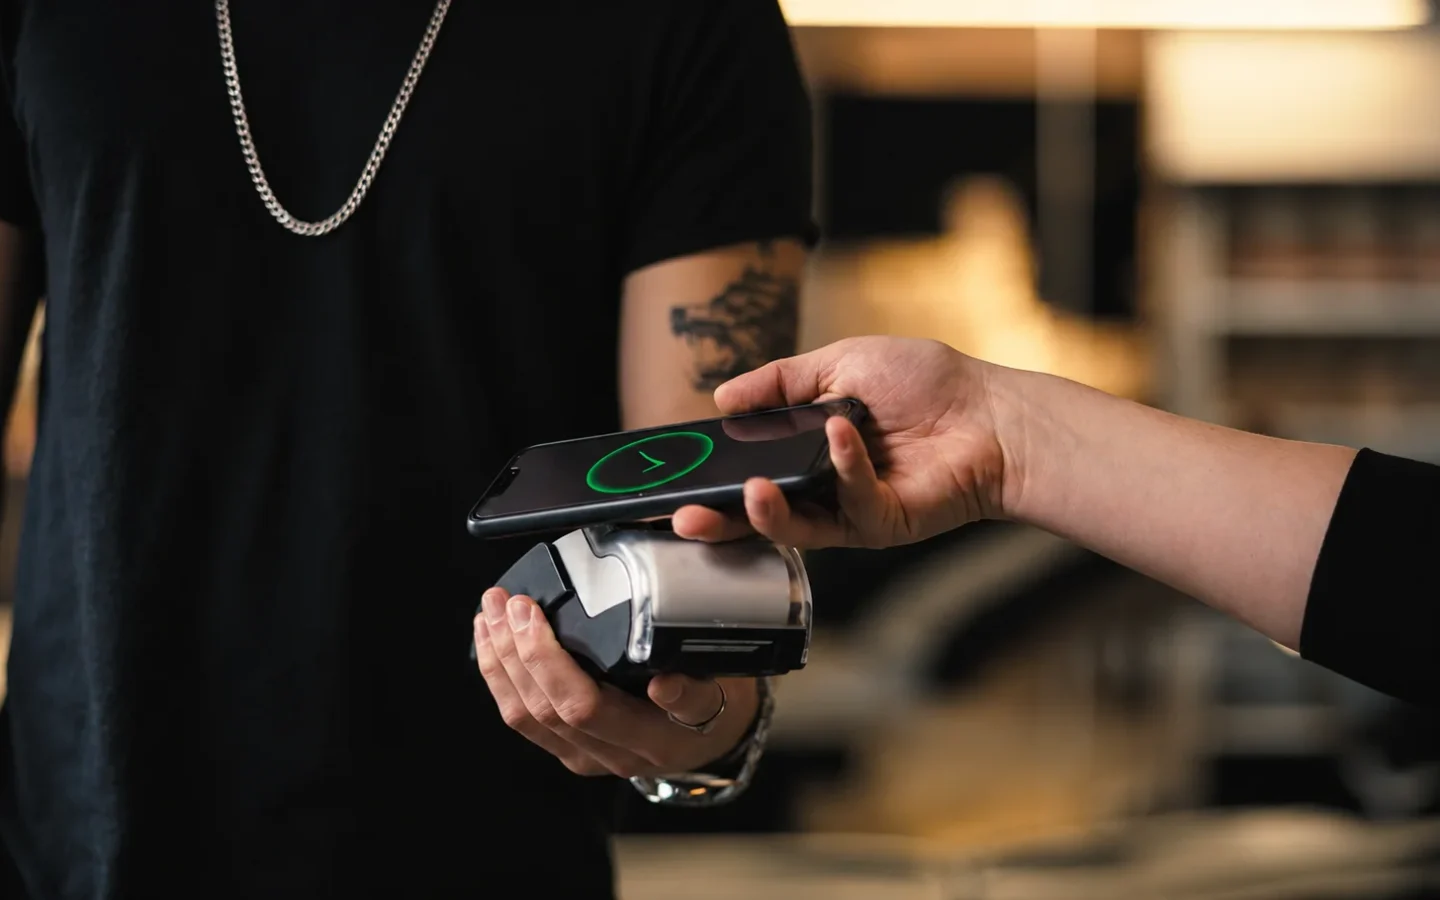
Depende de la tecnología del teléfono y del producto. Muchos celulares permiten vincular la tarjeta a una función de pago por proximidad, y en ese caso se acerca el aparato a la terminal. Otras tarjetas están pensadas solo para compras por internet y no admiten ese uso. La información viene en las condiciones del producto, y vale la pena confirmarla antes de salir con el celular como única forma de pago.
¿Qué pasa si pierdo el celular?
La tarjeta sigue existiendo en la cuenta, aunque el aparato ya no esté en tus manos. Lo primero es bloquearla o congelarla desde otro dispositivo o por los canales de atención de la institución emisora, y después cambiar las contraseñas asociadas. Con una tarjeta física ocurre algo parecido: el reporte rápido limita el daño.
Frente al plástico, el formato digital permite un bloqueo inmediato y reversible, sin esperar una reposición. Si el robo fue del teléfono completo, además conviene avisar a tu compañía telefónica para suspender la línea.
¿Qué conviene revisar cada mes?
Los movimientos. Al no existir un plástico que se extravíe, se pierde la señal más visible de que algo anda mal, y los cargos pequeños pasan desapercibidos. Revisar el estado de cuenta y las notificaciones permite detectar a tiempo un cobro duplicado o un cargo desconocido, y reclamarlo dentro de los plazos que marque el contrato.
Otras dos recomendaciones de la CONDUSEF: pagar la deuda antes de la fecha límite para evitar intereses moratorios, y no acumular demasiadas tarjetas, porque se complica llevar el control. Ambas ideas aplican igual a las que viven en el teléfono.
Una recomendación concreta
Antes de activar cualquier tarjeta digital, abre sus condiciones y localiza tres cosas: el CAT, la fecha límite de pago y el procedimiento para bloquearla. Con eso a la mano, el resto es uso cotidiano.
Economista y analista financiero egresado del Tecnológico de Monterrey. Especialista en inversión, crecimiento patrimonial y toma de decisiones financieras inteligentes. En Yaconic te guía sobre en qué invertir, cómo hacerlo y cómo hacer que tu dinero trabaje mejor para ti.
Utilizamos cookies para mejorar la experiencia en este sitio, mediante el análisis de sus hábitos de navegación. Si continua navegando, consideramos que acepta su uso. Puede obtener más información en nuestra "Política de Cookies".